Račun nije samo zahtjev za plaćanje, nego dokument čiji sadržaj propisuje zakon. Što mora stajati na računu određuje Zakon o PDV-u, a Zakon o fiskalizaciji dodaje posebne podatke za račune građanima i za eRačune. U ovom vodiču prolazimo kroz sve obvezne elemente, s označenim primjerom računa, i objašnjavamo razlike između tri vrste računa koje danas izdajete.
Račun, element po element
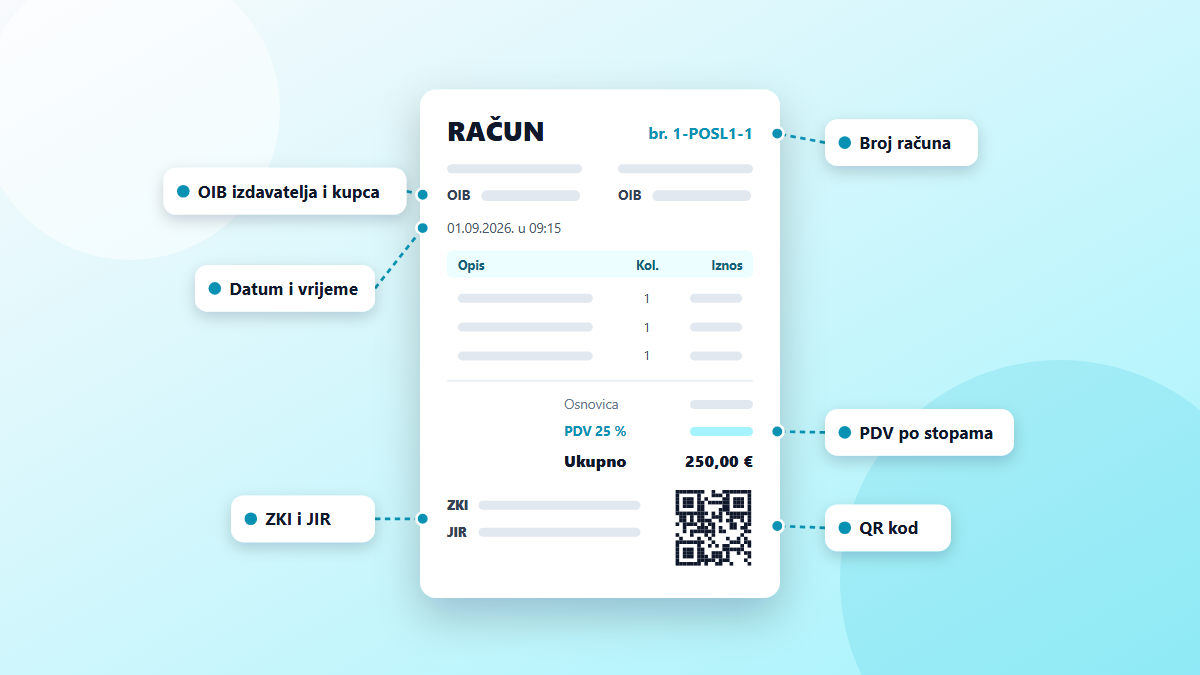
Na primjeru računa građaninu označili smo podatke koje zakon traži. Brojevi na slici odgovaraju popisu ispod.
- Izdavatelj — naziv, adresa i OIB.
- Broj računa i datum izdavanja — kod fiskaliziranog računa uz datum ide i vrijeme.
- Kupac — kad je kupac porezni obveznik, uz naziv i adresu ide i njegov OIB.
- Stavke — vrsta i količina dobara ili opseg usluga, jedinična cijena bez PDV-a i popusti.
- PDV razvrstan po stopama — osnovica i iznos poreza za svaku stopu.
- Ukupan iznos za plaćanje.
- Način plaćanja i oznaka operatera — na fiskaliziranom računu.
- ZKI i JIR — zaštitni kod izdavatelja i jedinstveni identifikator računa.
- QR kod za provjeru računa kod Porezne uprave.
Obvezni elementi prema Zakonu o PDV-u
Osnovni sadržaj računa propisuje članak 79. Zakona o porezu na dodanu vrijednost. Neovisno o tome izdajete li račun građaninu ili tvrtki, na računu trebaju stajati:
- broj računa, jedinstven u nizu,
- datum izdavanja,
- naziv, adresa i OIB izdavatelja,
- naziv i adresa kupca, a kad je kupac porezni obveznik i njegov OIB,
- količina i vrsta isporučenih dobara, odnosno opseg i vrsta obavljenih usluga,
- datum isporuke, ako se razlikuje od datuma izdavanja,
- jedinična cijena bez PDV-a te popusti i rabati koji nisu uključeni u cijenu,
- porezna osnovica, stopa i iznos PDV-a,
- odgovarajuća napomena kad se PDV ne obračunava — primjerice kod oslobođenja, prijenosa porezne obveze ili izdavatelja izvan sustava PDV-a.
Račun izdan u rujnu za uslugu obavljenu u kolovozu mora nositi i datum isporuke. Bez njega izgleda kao da je usluga bila u rujnu — a o tom datumu ovisi razdoblje u kojem se porez obračunava.
PDV razvrstan po stopama
Kad račun sadrži stavke s različitim stopama PDV-a — u Hrvatskoj 25 %, 13 % i 5 % — nije dovoljan jedan zbroj poreza. Na računu treba biti vidljivo koliko je osnovice i poreza po svakoj stopi. Na našem primjeru to izgleda ovako:
| Stopa | Osnovica | PDV |
|---|---|---|
| 25 % | 56,00 € | 14,00 € |
| 5 % | 20,00 € | 1,00 € |
| Ukupno | 76,00 € | 15,00 € |
Rekapitulacija po stopama kupcu i knjigovodstvu omogućuje da porez prepozna bez preračunavanja stavaka. Dobar program je ispisuje uvijek, i kad je na računu samo jedna stopa.
Dodatno na računu građaninu
Račun u krajnjoj potrošnji, koji izdajete građaninu, uz elemente iz Zakona o PDV-u prema Poreznoj upravi sadrži i:
- vrijeme izdavanja — sat i minutu,
- oznaku operatera koji je račun izdao,
- oznaku načina plaćanja — novčanice, kartica, transakcijski račun ili ostalo,
- ZKI — zaštitni kod izdavatelja,
- JIR — jedinstveni identifikator računa koji dodjeljuje Porezna uprava,
- QR kod.
Od 1. siječnja 2026. fiskalizacija u krajnjoj potrošnji obuhvaća sve načine plaćanja, pa ove podatke nosi i račun koji građanin plati na transakcijski račun. Širi kontekst donosi naš vodič kroz Fiskalizaciju 2.0.
QR kod: što sadrži i kako mora izgledati
QR kod omogućuje kupcu da mobitelom provjeri je li račun prijavljen Poreznoj upravi. Prema pravilima Porezne uprave, QR kod sadrži najmanje:
- adresu stranice Porezne uprave za provjeru računa,
- JIR ili, ako JIR još nije dodijeljen, zaštitni kod izdavatelja,
- datum i vrijeme izdavanja računa,
- ukupan iznos računa.
Podaci su zapisani kao internetska adresa, primjerice u obliku https://porezna.gov.hr/rn?jir=…&datv=20260908_1024&izn=91,00, pri čemu datv nosi datum i vrijeme, a izn iznos s decimalnim zarezom.
Što je drukčije na eRačunu
eRačun među poslovnim subjektima nosi sve elemente iz Zakona o PDV-u, ali u strukturiranom obliku — o tome detaljno u članku Što je eRačun, a što nije. U odnosu na račun građaninu ima dvije ključne razlike:
- ne sadrži JIR, ZKI ni QR kod — fiskalizacija eRačuna odvojen je proces od njegove razmjene,
- svaka stavka nosi KPD 2025 oznaku — šesteroznamenkastu oznaku proizvoda, objašnjenu u članku KPD 2025 na eRačunu.
Tri vrste računa u jednoj tablici
| Element | Račun građaninu | eRačun tvrtki u RH | Račun kupcu iz inozemstva |
|---|---|---|---|
| Elementi iz Zakona o PDV-u | Da | Da, strukturirano | Da |
| PDV po stopama | Da | Da | Prema vrsti isporuke |
| Vrijeme izdavanja | Da | Da | — |
| Oznaka operatera | Da | — | — |
| ZKI i JIR | Da | Ne | — |
| QR kod za provjeru | Da | Ne | — |
| KPD 2025 oznaka na stavci | — | Da | — |
| Oblik | Papir ili PDF | Strukturirani XML | Papir ili PDF |
Crtica znači da taj element nije posebno propisan za tu vrstu računa; to ne sprječava da ga navedete.
Kontrolni popis prije izdavanja
- Broj računa je jedinstven i slijedi niz.
- Upisan je datum isporuke kad se razlikuje od datuma izdavanja.
- Kupac porezni obveznik ima upisan OIB.
- Svaka stavka ima jasan opis, količinu i jediničnu cijenu bez PDV-a.
- PDV je prikazan po stopama.
- Kad se PDV ne obračunava, na računu je napomena s razlogom.
- Račun građaninu ima vrijeme, operatera, način plaćanja, ZKI, JIR i QR kod.
- eRačun ima KPD 2025 oznaku na svakoj stavci.
Svi obvezni elementi, u svakom izgledu
racunomat.hr ispisuje račun u šest izgleda, a u svakom su PDV po stopama, datum isporuke, ZKI, JIR, QR kod za provjeru i platni kod za uplatu.
Pogledajte mogućnosti- Porezna uprava: Sadržaj računa
- Porezna uprava: QR kod
- Porezna uprava: Fiskalizacija računa u krajnjoj potrošnji
- Zakon o porezu na dodanu vrijednost
- Zakon o fiskalizaciji, Narodne novine 89/2025
Članak je informativnog karaktera i ne zamjenjuje savjet poreznog savjetnika. Mjerodavan je tekst zakona i službena tumačenja Porezne uprave.