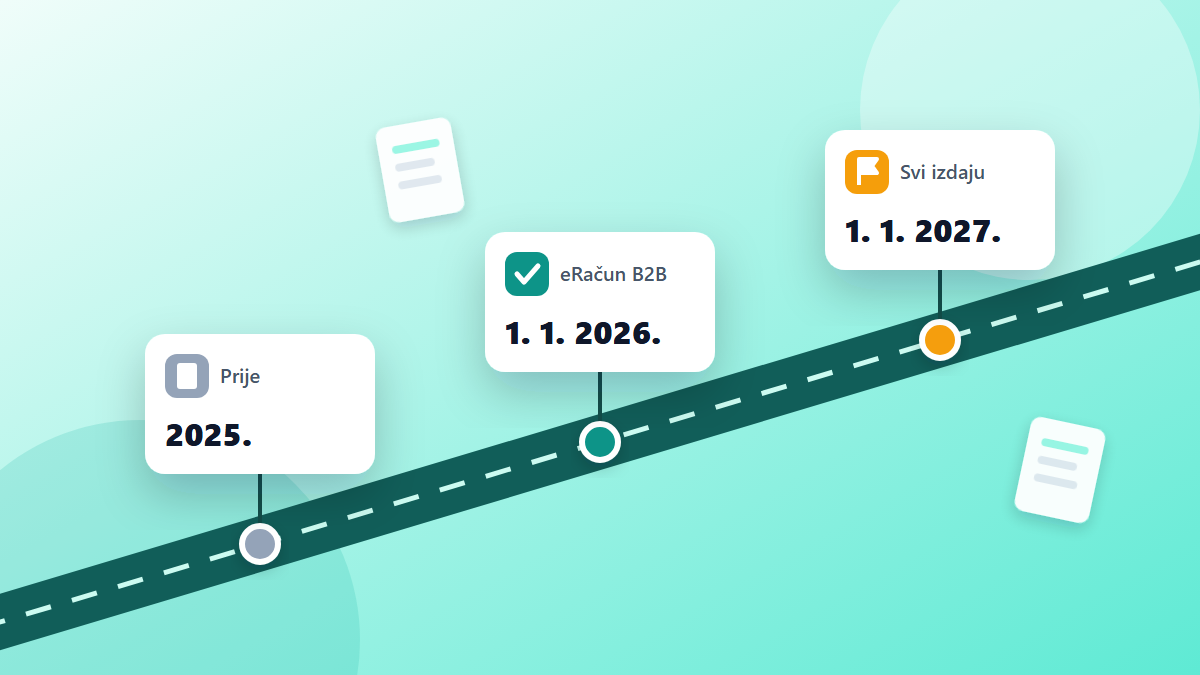
Fiskalizacija 2.0 najveća je promjena u načinu na koji hrvatski poduzetnici izdaju i primaju račune otkako je 2013. uvedena fiskalizacija gotovinskih računa. Od 1. siječnja 2026. računi među poduzetnicima putuju kao strukturirani eRačuni i prijavljuju se Poreznoj upravi, a 1. siječnja 2027. obveza izdavanja proširuje se i na one koji su eRačune dosad samo primali. U ovom vodiču na jednom mjestu okupljamo tko što mora, od kada i što to znači u svakodnevnom poslovanju.
Što je Fiskalizacija 2.0
Pod nazivom Fiskalizacija 2.0 krije se novi Zakon o fiskalizaciji, objavljen u Narodnim novinama broj 89/2025 13. lipnja 2025. Zakon je stupio na snagu 1. rujna 2025., a njegove ključne odredbe primjenjuju se od 1. siječnja 2026. Zamjenjuje dosadašnji sustav koji je poznavao samo fiskalizaciju računa naplaćenih gotovinom i karticama.
Novi zakon uređuje tri međusobno povezana područja:
- fiskalizaciju računa u krajnjoj potrošnji — račune koje izdajete građanima,
- izdavanje i fiskalizaciju eRačuna — račune među poslovnim subjektima u Hrvatskoj,
- eIzvještavanje — dojavu podataka o naplati, odbijanju i računima koji nisu mogli biti izdani kao eRačun.
Cilj je da Porezna uprava podatke o prometu dobiva u trenutku kad nastanu, a ne mjesecima kasnije kroz porezne prijave. Za poduzetnika to znači manje ručnog prepisivanja računa, ali i manje prostora za propuste.
Dvije faze: 2026. i 2027.
Zakon ne uvodi sve obveze odjednom. Porezna uprava ih opisuje kao dvije faze, a razlika među njima svodi se na pitanje tko mora izdavati eRačune. Zaprimati ih moraju svi već od prve faze.
Prva faza — od 1. siječnja 2026.
Porezni obveznici upisani u registar PDV-a sa sjedištem, prebivalištem ili uobičajenim boravištem u Hrvatskoj od tog datuma izdaju i zaprimaju eRačune u međusobnom poslovanju. Istodobno, obvezu zaprimanja eRačuna i fiskalizacije zaprimanja dobivaju i:
- obveznici poreza na dohodak od samostalne djelatnosti koji nisu u sustavu PDV-a (obrtnici, paušalisti, slobodna zanimanja),
- obveznici poreza na dobit koji nisu u sustavu PDV-a,
- tijela državne uprave, jedinice lokalne i područne (regionalne) samouprave te proračunski i izvanproračunski korisnici.
Druga faza — od 1. siječnja 2027.
Obveznici koji su tijekom 2026. eRačune samo zaprimali počinju ih i izdavati. Time eRačun postaje standard za cijeli promet među poslovnim subjektima u Hrvatskoj, bez obzira na to jesu li u sustavu PDV-a. Iste godine besplatna aplikacija MIKROeRAČUN dobiva mogućnost izdavanja eRačuna.
| Tko | Zaprima eRačune | Izdaje eRačune |
|---|---|---|
| Obveznici u sustavu PDV-a | od 1. 1. 2026. | od 1. 1. 2026. |
| Obrtnici i slobodna zanimanja izvan sustava PDV-a | od 1. 1. 2026. | od 1. 1. 2027. |
| Obveznici poreza na dobit izvan sustava PDV-a | od 1. 1. 2026. | od 1. 1. 2027. |
| Javni sektor izvan sustava PDV-a | od 1. 1. 2026. | od 1. 1. 2027. |
Obveza se odnosi na promet među poslovnim subjektima u Hrvatskoj. eRačun se ne izdaje građanima (krajnja potrošnja) ni primateljima sa sjedištem u drugoj državi članici EU ili u trećoj državi. Za takve račune vrijede dosadašnja pravila, uz fiskalizaciju kad je riječ o građanima.
Što znači fiskalizacija eRačuna
Razmjena eRačuna i njegova fiskalizacija dva su odvojena procesa. Razmjena je put dokumenta od izdavatelja do primatelja. Fiskalizacija je prijava podataka o tom dokumentu Poreznoj upravi — i to s obje strane.
Porezna uprava tako postupak opisuje u četiri koraka: izdavatelj izdaje eRačun, a primatelj ga zaprima; programsko rješenje izdavatelja iz eRačuna izdvaja podatke i šalje fiskalizacijsku poruku; isto radi rješenje primatelja; Porezna uprava podatke obiju strana provjerava unakrsno, u stvarnom vremenu.
Važna razlika u odnosu na račune građanima: eRačun u poslovanju među poduzetnicima ne sadrži JIR, ZKI ni QR kod. Te oznake i dalje postoje, ali samo na računima u krajnjoj potrošnji.
Računi građanima: sve se fiskalizira
Za račune koje izdajete građanima eRačun nije obvezan, ali fiskalizacija u krajnjoj potrošnji od 1. siječnja 2026. obuhvaća sve načine plaćanja. Do kraja 2025. fiskalizirali su se uglavnom računi naplaćeni gotovinom i karticama. Sada se fiskaliziraju i računi koje građanin plati na transakcijski račun.
Uz to je uvedena mogućnost da se pri fiskalizaciji upiše OIB primatelja računa, kao i novi način izmjene podataka o računu kad treba ispraviti način plaćanja ili OIB primatelja.
„Kupac je platio na račun, pa to nije za fiskalizaciju" više ne vrijedi. Ako je kupac građanin, račun se fiskalizira neovisno o tome kako je plaćen.
eIzvještavanje
Treći dio sustava je eIzvještavanje — mjesečna dojava podataka koje fiskalizacija eRačuna sama po sebi ne pokriva:
- izdavatelj dojavljuje podatke o naplati eRačuna: datum izdavanja, broj eRačuna, OIB izdavatelja, iznos, način plaćanja i datum naplate,
- primatelj dojavljuje odbijanje eRačuna, s datumom i razlogom odbijanja,
- izdavatelj dojavljuje isporuke za koje eRačun nije mogao biti izdan jer adresa primatelja nije bila dostupna u adresaru.
Rok je 20. dan u mjesecu za prethodni mjesec. Podaci se dostavljaju kroz web-servis, preko informacijskog posrednika ili kroz FiskAplikaciju. Ako vaš program odbijanje evidentira odmah, mjesečni zbirni izvještaj o odbijanju nije potreban.
Novi pojmovi: AMS, FiskAplikacija, MIKROeRAČUN, posrednik
- AMS — adresar metapodatkovnih servisa
- Digitalni adresar koji vodi Porezna uprava. U njemu stoji adresa na koju pojedini poslovni subjekt zaprima eRačune. Kad šaljete eRačun, rješenje u AMS-u traži kamo ga dostaviti.
- FiskAplikacija
- Besplatna aplikacija Porezne uprave u sklopu ePorezne. Služi za potvrdu adrese za zaprimanje, pregled fiskaliziranih podataka i statusa računa, upravljanje ovlaštenjima i uvid u informativnu PDV prijavu.
- MIKROeRAČUN
- Besplatna web aplikacija Porezne uprave za najmanje obveznike izvan sustava PDV-a koji nisu obveznici javne nabave. U 2026. omogućuje zaprimanje i fiskalizaciju eRačuna, a od 1. siječnja 2027. i njihovo izdavanje. Ne služi za izdavanje računa građanima.
- Informacijski posrednik
- Pružatelj programskog rješenja za razmjenu eRačuna. Da bi bio na službenom popisu Porezne uprave, mora proći provjeru sukladnosti i imati certifikat sustava upravljanja informacijskom sigurnošću ISO/IEC 27001. Posrednik odgovara za ispravnost svog rješenja.
Prvih 15 dana u brojkama
Porezna uprava objavila je 16. siječnja 2026. prve pokazatelje primjene zakona, za razdoblje od 1. do 15. siječnja. Brojke pokazuju koliko je sustav brzo zaživio.
| Pokazatelj (1. – 15. 1. 2026.) | Vrijednost |
|---|---|
| Fiskalizirani eRačuni | 2.557.122 |
| Obveznici koji izdaju ili zaprimaju eRačune | 303.285 |
| Obveznici koji su razmijenili eRačune | 226.008 |
| Korisnici aplikacije MIKROeRAČUN | 97.628 |
| Informacijski posrednici na službenom popisu | 33 |
| Obveznici s vlastitim rješenjem za eRačun | 11 |
Gotovo sto tisuća korisnika MIKROeRAČUN-a već u prvih petnaest dana pokazuje da je velik dio najmanjih obveznika izabrao besplatno rješenje za zaprimanje. Pitanje za 2027. glasi hoće li im isto rješenje biti dovoljno i za izdavanje — o tome ovisi opseg njihova posla s računima.
Kontrolni popis za pripremu
Bez obzira na to u kojoj ste skupini, priprema se svodi na nekoliko koraka:
- Utvrdite jeste li u sustavu PDV-a i od kada vam teče obveza izdavanja eRačuna.
- Odaberite pristupnu točku — MIKROeRAČUN, informacijskog posrednika ili vlastito rješenje — i o izboru obavijestite Poreznu upravu.
- Provjerite je li vaša adresa za zaprimanje eRačuna potvrđena u AMS-u kroz FiskAplikaciju.
- Svakom proizvodu i usluzi iz cjenika dodijelite KPD 2025 oznaku.
- Dogovorite tko u tvrtki do 20. u mjesecu provjerava dojavu naplate i odbijanja.
- Za račune građanima provjerite fiskalizirate li i račune plaćene na transakcijski račun.
Propusti imaju cijenu: zakon za pravne osobe predviđa prekršajne kazne do 66.360 eura, ovisno o težini prekršaja. Najbolja zaštita od kazne je rješenje koje obveze odrađuje samo, u trenutku izdavanja računa.
Izdajte eRačun bez prepisivanja
racunomat.hr izdaje eRačun prema hrvatskim pravilima, fiskalizira račune građanima i dojavljuje naplatu — iz preglednika, bez instalacije.
Kako radi eRačun- Zakon o fiskalizaciji, Narodne novine 89/2025
- Porezna uprava: Vodič kroz Fiskalizaciju 2.0
- Porezna uprava: Izdavatelji i primatelji eRačuna te obveza izdavanja eRačuna
- Porezna uprava: Izvještajni sustav
- Porezna uprava: Pokazatelji primjene Zakona o fiskalizaciji
- Porezna uprava: Fiskalizacija računa u krajnjoj potrošnji
Članak je informativnog karaktera i ne zamjenjuje savjet poreznog savjetnika. Mjerodavan je tekst zakona i službena tumačenja Porezne uprave.