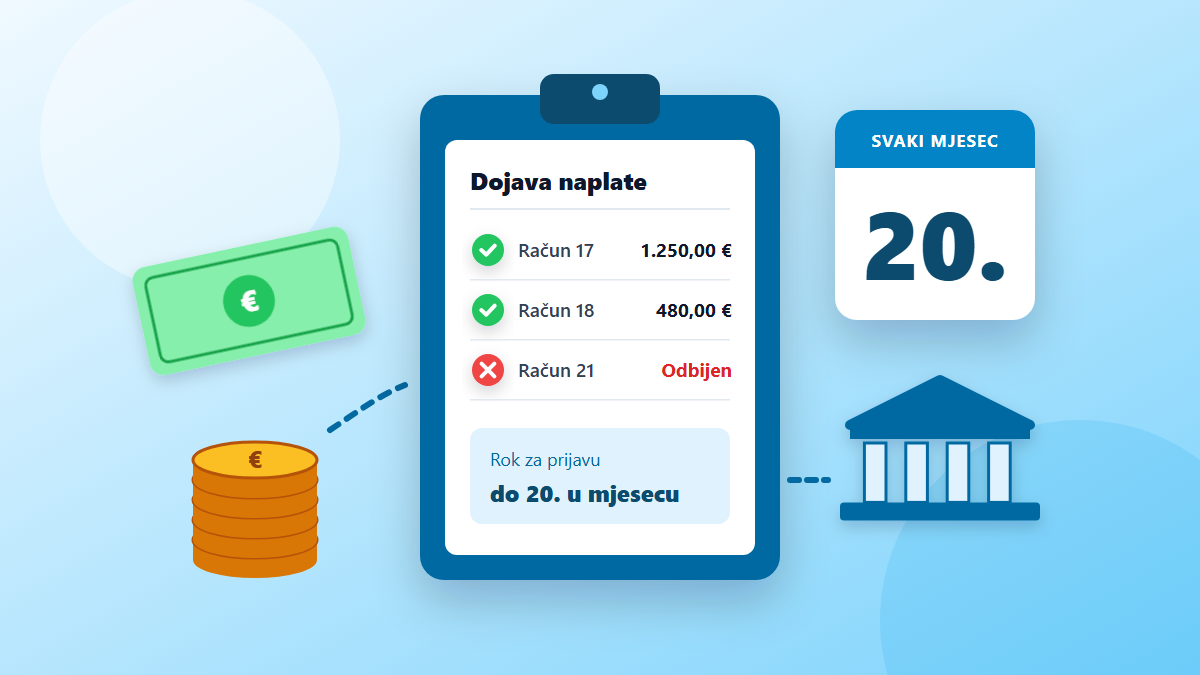
Fiskalizacija eRačuna Poreznoj upravi javlja da je račun izdan i zaprimljen. Ne javlja je li plaćen, je li ga primatelj odbio ni je li neki račun uopće mogao ići kao eRačun. Te podatke pokriva eIzvještavanje, a za sve vrijedi isti rok: 20. dan u mjesecu za prethodni mjesec. Evo što se točno dojavljuje, tko to radi i kako rok ne propustiti.
Što pokriva eIzvještavanje
eIzvještavanje je dio Fiskalizacije 2.0 koji se primjenjuje od 1. siječnja 2026. Za razliku od fiskalizacije, koja se događa uz svaki račun, eIzvještavanje je mjesečna dojava triju vrsta podataka:
| Što se dojavljuje | Tko dojavljuje | Rok |
|---|---|---|
| Naplata eRačuna | Izdavatelj | do 20. u mjesecu za prethodni mjesec |
| Odbijanje eRačuna | Primatelj | do 20. u mjesecu za prethodni mjesec |
| Isporuke za koje eRačun nije mogao biti izdan | Izdavatelj | kroz eIzvještavanje |
Obveznici izvan sustava PDV-a u 2026. eRačune samo zaprimaju, pa od eIzvještavanja za njih vrijedi dojava odbijanja. Dojava naplate stiže im zajedno s obvezom izdavanja eRačuna, 1. siječnja 2027. — o tome više u članku eRačun od 1. siječnja 2027.
Rok: 20. u mjesecu za prethodni mjesec
Rok je jednostavan, ali ga je lako krivo pročitati. Dojavljuje se sve što se dogodilo u prethodnom kalendarskom mjesecu, najkasnije do 20. dana tekućeg. Naplate iz srpnja dojavljuju se do 20. kolovoza.
Dojava naplate
Kad kupac plati eRačun, izdavatelj Poreznoj upravi dojavljuje podatke o toj naplati. Porezna uprava navodi sljedeće podatke:
| Podatak | Primjer |
|---|---|
| Datum izdavanja eRačuna | 1. 7. 2026. |
| Broj eRačuna | 12-POSL1-1 |
| OIB izdavatelja | 12345678901 |
| Iznos | 1.250,00 € |
| Način plaćanja | transakcijski račun |
| Datum naplate | 6. 7. 2026. |
Bez ovog podatka Porezna uprava zna da je račun izdan, ali ne zna kad je novac stvarno sjeo. Upravo zato je važno da vaš sustav uplatu knjiži s datumom kad je stvarno stigla, a ne s datumom kad ste je upisali.
Ako program uplatu dojavljuje u trenutku kad je knjižite, nema mjesečnog prikupljanja podataka. Rok do 20. tada služi kao sigurnosna mreža za rijetke slučajeve kad dojava nije prošla odmah.
Dojava odbijanja
Primatelj koji eRačun ne prihvaća — jer je pogrešan iznos, kriv kupac ili račun uopće nije za njega — to mora dojaviti. Dojavljuju se datum izdavanja i broj eRačuna, OIB izdavatelja i primatelja, datum odbijanja i razlog odbijanja.
Porezna uprava navodi korisnu iznimku: ako je odbijanje evidentirano odmah, u trenutku kroz programsko rješenje, mjesečni zbirni izvještaj do 20. u mjesecu nije potreban. Drugim riječima, tko odbija kroz program, taj ne mora dvaput raditi isti posao.
Neispravan eRačun ne rješava se tako da ga se ignorira ili obriše iz sandučića. Ako ga ne želite prihvatiti, odbijte ga s razlogom — inače za Poreznu upravu ostaje zaprimljen.
Računi koji nisu mogli biti eRačun
eRačun se dostavlja na adresu koju primatelj ima u adresaru metapodatkovnih servisa (AMS). Ako ta adresa nije dostupna, račun se izdaje na dosadašnji način — a izdavatelj podatke o toj isporuci dostavlja kroz eIzvještavanje, kad je primatelj trgovačko društvo, obrtnik ili nositelj slobodnog zanimanja.
Ovo je dojava koja se najlakše zaboravi, jer nastaje iz iznimke. Rješenje koje adresu primatelja provjerava prije slanja može te isporuke samo označiti, pa na kraju mjeseca ne treba ručno tražiti koji su računi otišli mimo eRačuna.
Kojim putem se dojavljuje
- Web-servis — za obveznike s vlastitim sustavom koji se izravno povezuje s Poreznom upravom.
- Informacijski posrednik — ako eRačune razmjenjujete kroz program koji radi s posrednikom, dojava najčešće ide istim putem.
- FiskAplikacija — besplatna aplikacija Porezne uprave, korisna za ručni unos kad nemate automatizirano rješenje.
Kako rok ne propustiti
Propust nije bezopasan. Zakon o fiskalizaciji neizvještavanje o naplati i odbijanju, kao i izvještavanje izvan roka, svrstava među prekršaje za koje pravnoj osobi prijeti kazna od 1.320 do 26.540 eura, a obrtniku od 660 do 13.270 eura.
- Uplate knjižite s datumom kad je novac stvarno stigao na račun.
- eRačune koje ne prihvaćate odbijajte kroz program, s razlogom — tada nema mjesečnog zbirnog izvještaja.
- Prije slanja provjerite je li primatelj dostupan u AMS-u, da znate koje isporuke idu u eIzvještavanje.
- U kalendar upišite ponavljajući podsjetnik za 15. u mjesecu — pet dana prije roka.
- Jednom mjesečno usporedite knjižene uplate s izvodom banke.
Dojava naplate u trenutku knjiženja
racunomat.hr uplatu dojavljuje čim je knjižite, a ono što ne prođe ponavlja sam — do roka i bez mjesečnog prikupljanja podataka.
Pogledajte mogućnosti- Porezna uprava: Izvještajni sustav
- Porezna uprava: Izdavatelji i primatelji eRačuna
- Zakon o fiskalizaciji, Narodne novine 89/2025
Članak je informativnog karaktera i ne zamjenjuje savjet poreznog savjetnika. Mjerodavan je tekst zakona i službena tumačenja Porezne uprave.